Domain firmen-leasing.de kaufen?
Wir ziehen mit dem Projekt
firmen-leasing.de um.
Sind Sie am Kauf der Domain
firmen-leasing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmen-leasing.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Leasing im Steuerrecht, Fachbücher von Norbert TonnerDas Handbuch erläutert die aktuelle Rechtslage zur steuerlichen Behandlung von Leasingverträgen einschliesslich der aktuellen Entwicklungen. Dies sind insbesondere die Auswirkungen der EuGH-Rechtsprechung auf die umsatzsteuerliche Behandlung von Leasingverträgen, aktuelle Rechtsprechung zur steuerlichen Bilanzierung und die gesetzgeberischen Massnahmen zur Förderung der Elektromobilität. Zunächst werden praxisnah, jedoch ohne den wissenschaftlichen Hintergrund zu verlieren, die Grundlagen des Leasings dargestellt. Erörtert werden der Begriff und die Bedeutung sowie die Einordnung in das Zivil- und das Steuerrecht. Es folgen fundierte Ausführungen zur Zurechnung des wirtschaftlichen Eigentums sowie zur bilanziellen und steuerlichen Behandlung des Leasingvertrags. Es setzt sich auseinander mit den verschiedenen Leasingtypen wie zum Beispiel Mobilienleasing, Immobilienleasing, Fondsleasing oder Kommunalleasing aus bilanzieller und steuerrechtlicher Sicht. Behandelt werden auch Leasingverträge mit Auslandsbezug und die Besonderheiten in Frankreich, Grossbritannien, den Niederlanden, der Schweiz und den USA. Die Ausführungen werden durch zahlreiche Beispiele, Muster und Schaubilder verdeutlicht. Die wichtigsten Vorschriften sind im Anhang abgedruckt.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenanalyse bei den Dienstleistungen einer Leasinggesellschaft, Taschenbuch von FIorela Zuñiga, Verlag Unser Wissen, 978-620-6-55052-5Kostenanalyse Bei Den Dienstleistungen Einer Leasinggesellschaft, Taschenbuch Von Fiorela Zuñiga, Verlag Unser Wissen, 978-620-6-55052-5, Seitenanzahl: 7239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Leasing, Fachbücher von Markus StoffelsDie Neubearbeitung 2023 des Leasingrechts informiert über die aktuellen Entwicklungen in Rechtsprechung und Literatur, dabei unter anderem über das Kfz-Leasing. Zuletzt haben diverse deutsche Gerichte Vorabentscheidungsverfahren zum EuGH initiiert, unter anderem zur Frage, welcher Richtlinie Leasingverträge über Kraftfahrzeuge mit Kilometerabrechnung unterfallen. Oder zur Frage, ob in den Bereich der Mietwagen auch Leasingverträge mit Kilometerabrechnung fallen.99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunal-Leasing und US-Cross-Border-Leasing als alternative Finanzierungsformen kommunaler Infrastrukturinvestitionen, Taschenbuch von Kai Birkholz,Kommunal-leasing Und Us-cross-border-leasing Als Alternative Finanzierungsformen Kommunaler Infrastrukturinvestitionen, Taschenbuch Von Kai Birkholz, Grin, 978-3-8386-7706-4, Seitenanzahl: 14874,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leasing im Steuerrecht, Fachbücher von Norbert TonnerDas Handbuch erläutert die aktuelle Rechtslage zur steuerlichen Behandlung von Leasingverträgen einschliesslich der aktuellen Entwicklungen. Dies sind insbesondere die Auswirkungen der EuGH-Rechtsprechung auf die umsatzsteuerliche Behandlung von Leasingverträgen, aktuelle Rechtsprechung zur steuerlichen Bilanzierung und die gesetzgeberischen Massnahmen zur Förderung der Elektromobilität. Zunächst werden praxisnah, jedoch ohne den wissenschaftlichen Hintergrund zu verlieren, die Grundlagen des Leasings dargestellt. Erörtert werden der Begriff und die Bedeutung sowie die Einordnung in das Zivil- und das Steuerrecht. Es folgen fundierte Ausführungen zur Zurechnung des wirtschaftlichen Eigentums sowie zur bilanziellen und steuerlichen Behandlung des Leasingvertrags. Es setzt sich auseinander mit den verschiedenen Leasingtypen wie zum Beispiel Mobilienleasing, Immobilienleasing, Fondsleasing oder Kommunalleasing aus bilanzieller und steuerrechtlicher Sicht. Behandelt werden auch Leasingverträge mit Auslandsbezug und die Besonderheiten in Frankreich, Grossbritannien, den Niederlanden, der Schweiz und den USA. Die Ausführungen werden durch zahlreiche Beispiele, Muster und Schaubilder verdeutlicht. Die wichtigsten Vorschriften sind im Anhang abgedruckt.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Leasing und Factoring, Fachbücher von Wolfgang GrundmannDieses Buch hilft bei der systematischen Vorbereitung auf die Abschlussprüfung zum Leasingfachwirt. Die Inhalte sind dazu übersichtlich nach Formen, Vertragsarten sowie weiteren rechtlichen und steuerlichen Aspekten gegliedert. Zur Festigung des Erlernten und zur eigenen Kontrolle dienen die Aufgaben am Ende der Kapitel. Auch für auszubildende Bankkaufleute, die sich besonders für die Finanzierungsformen Leasing und Factoring interessieren, ist dieses Buch ein idealer Leitfaden.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenanalyse bei den Dienstleistungen einer Leasinggesellschaft, Taschenbuch von FIorela Zuñiga, Verlag Unser Wissen, 978-620-6-55052-5Kostenanalyse Bei Den Dienstleistungen Einer Leasinggesellschaft, Taschenbuch Von Fiorela Zuñiga, Verlag Unser Wissen, 978-620-6-55052-5, Seitenanzahl: 7239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
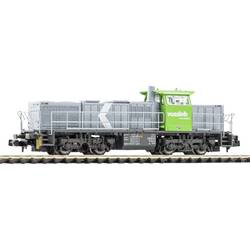
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.